Was Sie tun können
Jede Prüfung gelassen bestehen
HACCP-Prüfungen, Bio-Bilanz, Alkohol-Meldungen und ESG — integriert, beim Arbeiten aktuell gehalten, bereit wenn der Prüfer kommt.
So funktioniert es
Compliance als Nebenprodukt der Arbeit
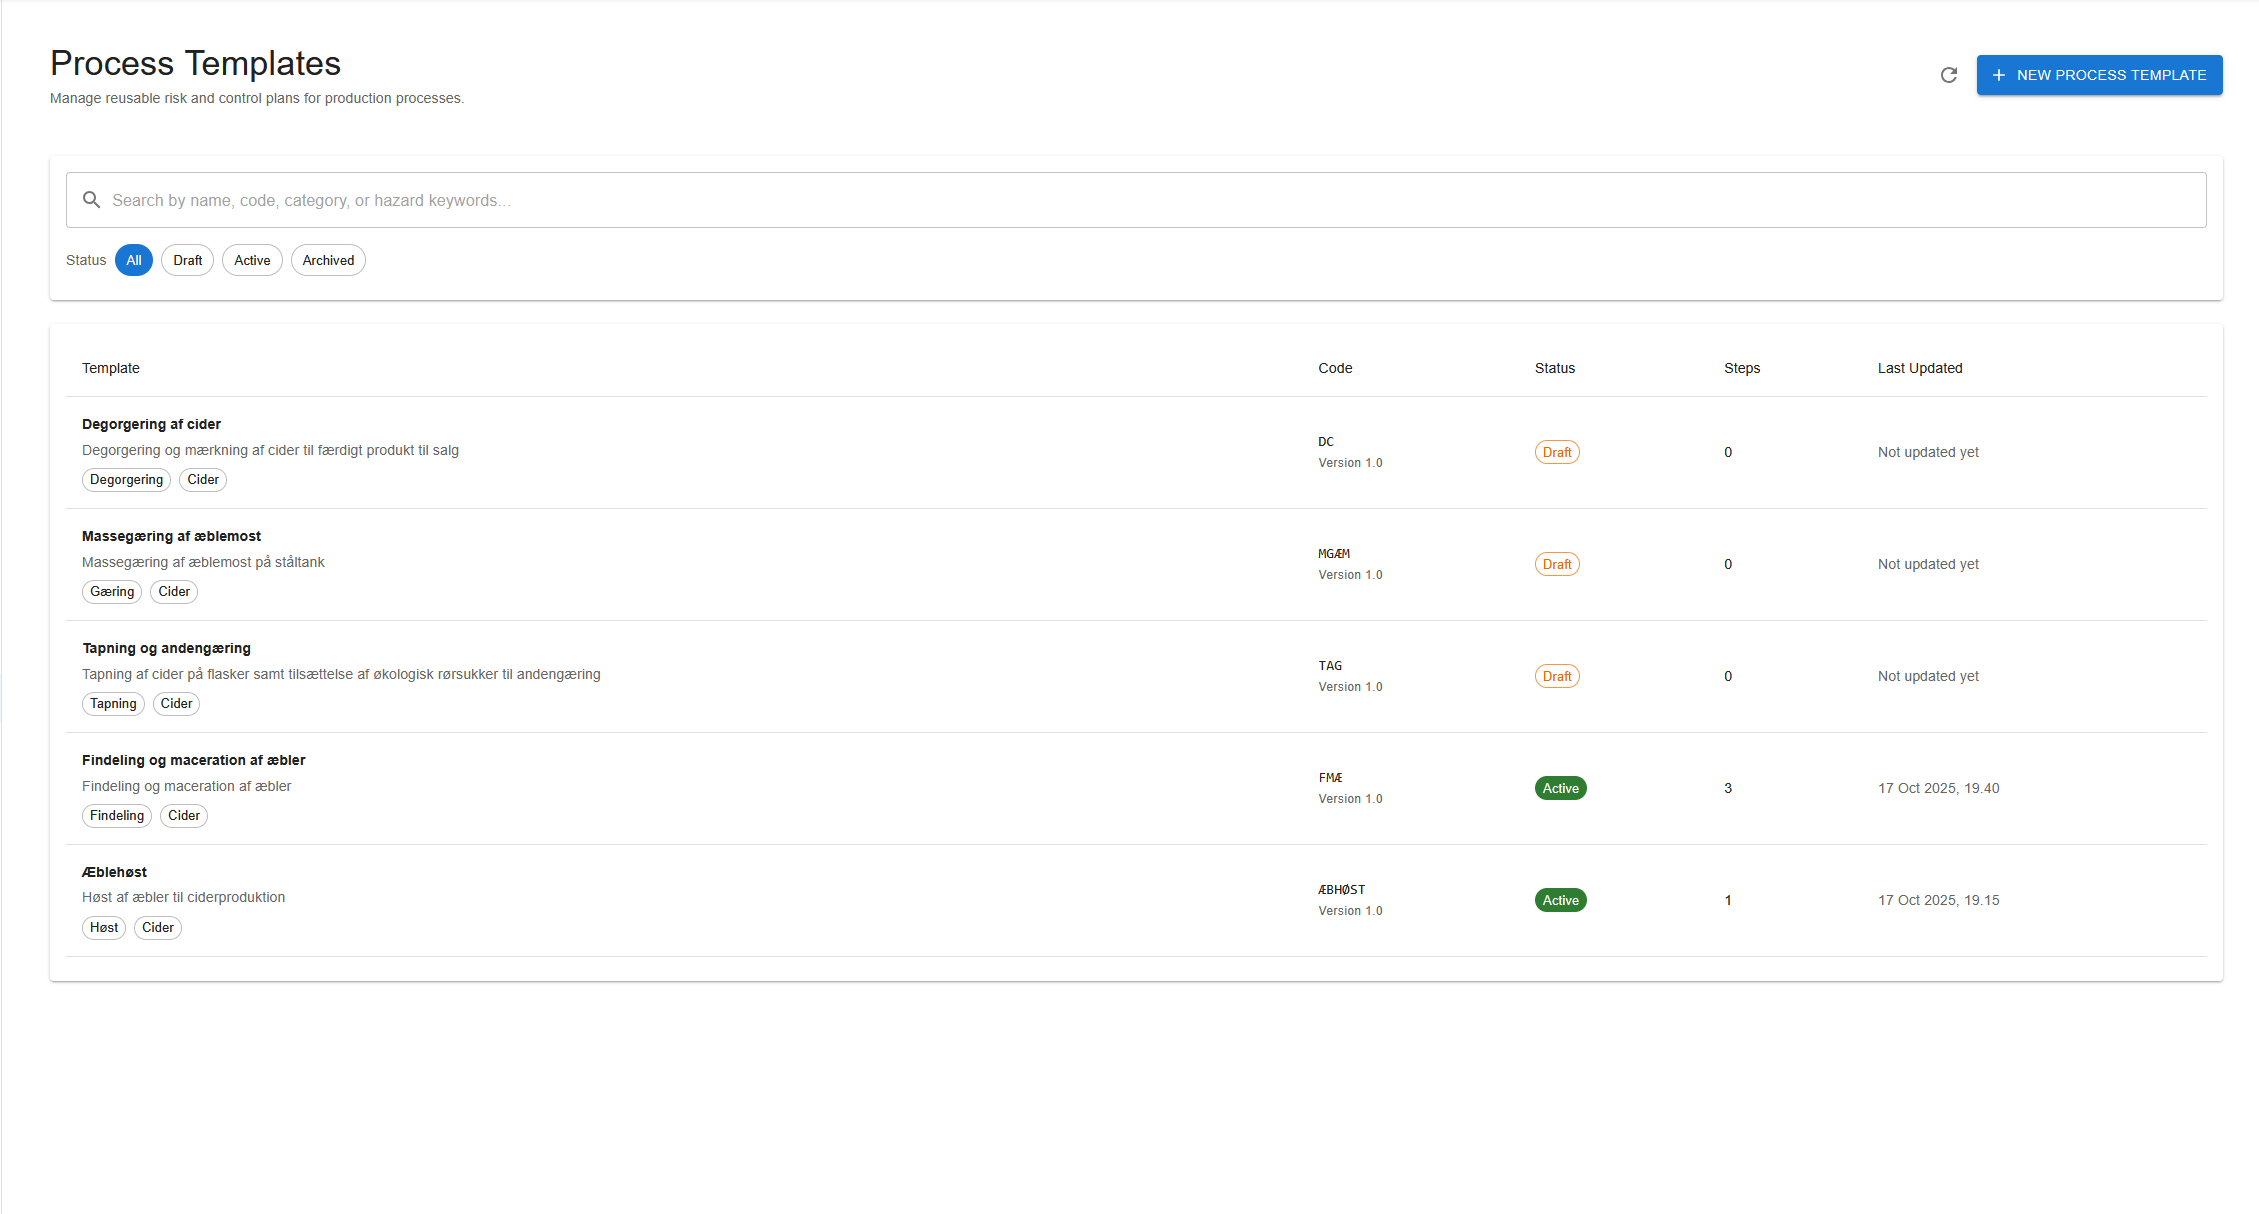
Prüfungen festlegen
HACCP-Kontrollpunkte und Qualitätsschritte einmal an Ihren Prozessen definieren.
Im Verlauf protokollieren
Prüfungen und Messwerte während der Produktion erfassen — kein separater Papierkram.
Auf Abruf melden
Bio-Bilanz, Alkohol- und ESG-Berichte entstehen aus Daten, die Sie bereits erfasst haben.
Was es antreibt
Die Berichte, die Behörden verlangen
Gemacht für die Regeln, denen kleine EU-Hersteller wirklich begegnen.
- HACCP-Kontrollpunkte & Protokollierung
- EU-Bio-Bilanz-Meldung
- Alkohol-/Steuermeldung
- Zertifizierungs-Verwaltung
- ESG-/VSME-Nachhaltigkeitsbericht
Was eine Öko-Bilanz zeigen muss
Die Leitlinie der dänischen Lebensmittelbehörde beschreibt die Form einer Mengenbilanz, und dieselben Bestandteile ergeben sich aus dem EU-Bio-Recht: für jeden ökologischen Rohstoff und jedes Fertigprodukt der Anfangsbestand, was zuging, was die Produktion verbrauchte, was die Produktion erzeugte, was als Verkauf oder Verlust abging, und der Endbestand — und dann die Differenz zwischen diesem errechneten Endbestand und dem, was Sie körperlich gezählt haben. fermt stellt genau diese Spalten aus Bewegungen dar, die ohnehin im System liegen, für den Zeitraum Ihrer Wahl.
Die Differenzzeile liest ein Prüfer zuerst. fermt misst sie an allem, was im Zeitraum durch den Artikel gelaufen ist, statt am Endbestand. Eine Lücke von drei Kilo auf acht Tonnen Durchsatz liest sich als 0,04 %, statt neben einem fast leeren Regal alarmierend auszusehen — und eine große Lücke bei einem Artikel, der sich kaum bewegt hat, kann sich nicht länger hinter einem großen Nenner verstecken.
Die Leitlinie sieht keine Toleranz vor, also wird nichts herausgefiltert. Jeder Artikel mit einer Differenz ungleich null erscheint, unabhängig von der Größe — und das ist die Position, in der Sie stehen wollen, wenn jemand fragt, ob die Liste vollständig ist.
- Anfangsbestand, Zugänge, Produktion, Verbrauch, Verkauf, Verlust und Korrekturen je Artikel
- Differenz zur körperlichen Zählung, als Menge und als Anteil am Periodendurchsatz
- Rohstoffe und Fertigwaren getrennt, so wie es die Mengenbilanz erwartet
- Jeder Zeitraum, Export nach PDF oder Excel
HACCP, das im Produktionsauftrag lebt
Ein HACCP-Plan gehört zu dem Schritt, den er abdeckt, nicht in einen Ordner im Regal. In fermt hängt der Plan an einem Schritt des Produktionsablaufs, und der Ablauf löst beim Start die Rezepturkette auf — sodass die Prüfungen an dem Schritt erscheinen, an dem der Mitarbeiter arbeitet, in dem Moment, in dem er daran arbeitet.
Messwerte werden während der Arbeit an der Charge erfasst. Es gibt kein zweites System, das hinterher abzugleichen wäre, und keinen Abschreibeschritt, an dem Aufzeichnung und Wirklichkeit leise auseinandergehen. Ändert sich der Plan, ändert er sich am Schritt, und jeder Durchlauf ab diesem Zeitpunkt trägt die neue Fassung.
Zertifikate, Steuer und ESG aus denselben Aufzeichnungen
Bio- und Konformitätszertifikate hängen an den Chargen, die sie abdecken. Ruft man eine Charge auf, sieht man, welches Zertifikat am Tag ihrer Herstellung galt, und nicht nur, welche Zertifikate das Unternehmen heute zufällig hält — und genau das wird gefragt, wenn eine bestimmte Lieferung geprüft wird.
Alkoholsteuer und EMCS-Meldungen greifen auf dieselben Bewegungen zurück, ebenso die VSME-Nachhaltigkeitsberichterstattung. Nichts davon ist ein eigenes Modul, an dessen Pflege man denken muss: die Berichte sind eine Sicht auf Arbeit, die Sie ohnehin erfassen mussten.
Bio und konventionell am selben Standort
Kaum ein Betrieb ist ausschließlich das eine oder das andere. Eine Bio-Linie läuft neben einer konventionellen, teilt sich Tanks, Personal, Verpackung und meist auch das Lager, und was ein Prüfer verstehen will, ist, wie Sie beide auseinanderhalten. Der Bio-Status hängt am Artikel selbst, sodass die Bilanz die beiden trennt, ohne dass Sie dafür eine zweite Buchführung unterhalten.
Die beiden physisch zu trennen ist Ihr Verfahren; was das System beiträgt, ist, dass die Aufzeichnungen nicht davon abhängen, wie Sie es gelöst haben. Die Bilanz stimmt, ob sich die Linien ein Lager teilen oder nicht, und ein Artikel, der den ganzen Zeitraum über Bio-Bestand hielt, ohne sich ein einziges Mal zu bewegen, steht trotzdem darauf, mit übereinstimmendem Anfangs- und Endbestand. Ruhender Bestand ist das, was ein Bericht am leichtesten verliert, und das Unangenehmste, wenn es fehlt, während jemand zusammenzählt, was Sie halten.
Einen Zeitraum aus seinen Belegen wiederaufbauen
Manchmal gibt es die Aufzeichnungen, nur nicht im System: ein Zeitraum in Tabellen, die Produktion einer Saison in einem Ordner, eine Prüfung mit einem Datum darauf. Ein vergangener Zeitraum lässt sich nachträglich erfassen, jeder Beleg datiert auf den Tag des Geschehens statt auf den der Eingabe, und die Bilanz dafür entsteht genauso wie für einen laufend erfassten Zeitraum.
Diese Reihenfolge ist Absicht, und sie macht eine Rekonstruktion haltbar. Belege sind das, was ein Prüfer sehen will; eine daraus abgeleitete Bilanz lässt sich also immer auf einen zurückführen. Eine Zahl, die nur als Bewegungssumme existiert, hat nichts vorzuweisen.
Häufige Fragen
Häufige Fragen zur Compliance
Ersetzt das unsere Tabelle für die Öko-Buchführung?
Die Bilanz selbst, ja. Der Bericht erzeugt Anfangs-, Bewegungs- und Endbestandszahlen je Artikel mit der Differenz zu Ihrer Zählung, für jeden gewünschten Zeitraum. Was er nicht ersetzen kann, sind die Belege hinter den Bewegungen — Zähllisten, Röst- oder Produktionsaufzeichnungen, Lieferantenzertifikate — denn die Leitlinie erwartet, dass die Bilanz auf diese Dokumente verweist, statt an ihre Stelle zu treten.
Was tun wir, wenn eine körperliche Zählung nicht mit dem System übereinstimmt?
Buchen. Die Leitlinie ist eindeutig: ein gezählter Bestand ist mit Verweis auf die Zählliste und einer Erläuterung größerer Differenzen in die Buchführung einzuregulieren. Eine datierte, namentlich gezeichnete Korrektur steht vor einem Prüfer weit besser da als eine Differenz, die niemand erklären kann — und genau das erfasst fermt, statt die Zahl stillschweigend zu überschreiben.
Wie oft müssen wir abschließen?
Prüfen Sie Ihr eigenes Verfahren, bevor Sie von jährlich ausgehen. Viele Öko-Verfahren verpflichten den Betrieb zu einem monatlichen Abschluss und einer monatlichen körperlichen Zählung mit einer Zählliste je Lagerbereich — ein schwererer Takt, als den meisten Herstellern bewusst ist. fermt erzeugt die Bilanz für jeden Zeitraum, ein Monatsabschluss kostet Sie also die Zeit, die das Zählen braucht.
Müssen wir jede Rohstoffbewegung von Hand erfassen?
Nein. Wareneingänge bringen Material herein, Produktionsaufträge verbrauchen es und erzeugen Ausbringung, Verkäufe nehmen es heraus — die Bilanz entsteht daraus und nicht aus einem gesonderten Compliance-Protokoll. Eigens erfasst werden nur die Ausnahmen: Verluste, Abschreibungen, Umbuchungen in die nicht-ökologische Produktion und das Ergebnis einer körperlichen Zählung.
Wir sind nicht bio. Ist davon etwas relevant?
Die Öko-Bilanz nicht, der Rest schon. HACCP-Lenkungspunkte, Chargenaufzeichnungen, Zertifikatsfristen, Alkoholsteuer und EMCS-Meldungen sowie die VSME-Nachhaltigkeitsberichterstattung gelten unabhängig vom Bio-Status und laufen auf denselben Produktions- und Bestandsaufzeichnungen.
Wer darauf setzt
Handwerke, die sich am meisten darauf stützen
Bereit, die Tabellen hinter sich zu lassen?
Starten Sie heute Ihren kostenlosen Test oder sprechen Sie mit uns über Ihr Setup.